作者:胡韜,ChainCatcher
北京時間 11 月 17 日,Q3 13F 集中披露基本落地,富國銀行、高盛、Millennium 等機構的加密倉位進入公眾視野。北京時間 11 月 19 日晚,Galaxy Research 匯總顯示,截至 9 月 30 日,2,166 家申報機構合計持有 356,491 枚 BTC 等值的美國現貨比特幣 ETP,季末價值 297.8 億美元。
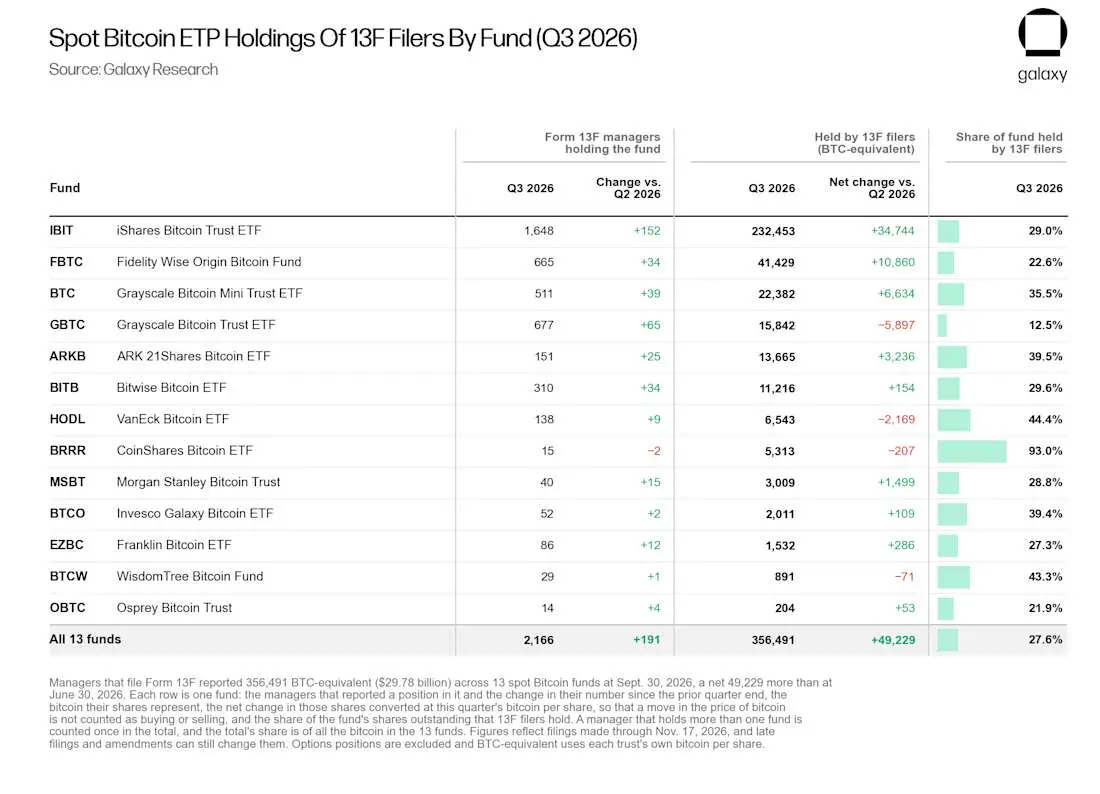
Q3 凈增持 49,229 枚 BTC 等值,約 41.1 億美元,是 2025 年 Q2 以來最大單季增量。表面看,這是華爾街重新買入;但總量背后,買家結構和披露時滯比“創新高”本身更有信息量。
同一報告顯示,截至 11 月 16 日,相關基金 BTC 總持倉已較季末減少 38,531 枚至 1,252,139 枚,BTC 價格則從季末約 83,580 美元跌至 64,943 美元。創紀錄的季末快照與披露時的贖回、下跌并存,本質上說明 13F 更適合觀察機構化結構,而非為當期價格尋找背書。
總量創新高,增量卻不平均
真正持續買入的不是交易最活躍的對沖基金,而是投資顧問和財富管理平臺。Galaxy 數據顯示,該類別持有 144,307 枚 BTC 等值,占全部 13F 申報持倉的 40.5%,貢獻本季約一半凈增量,并已連續 9 個季度凈買入;其持倉規模目前約為 2024 年 3 月的 3.3 倍。
這組數據比總量創新高更重要。對沖基金在申報持倉中的占比,已從 2024 年底的 50.6% 降至 19.0%。這并不意味著交易資金全面撤退——Q3 宏觀基金、基差與相對價值基金分別凈增 10,492 枚和 9,184 枚 BTC 等值——但穩定增量的來源確實正在轉向客戶配置賬戶。
增量還高度集中。前 50 大持有人合計凈增 59,578 枚,其余機構合計反而凈減 10,349 枚;IBIT 占機構申報持倉的 65.2%,并獲得本季凈增量中的 34,744 枚。所謂“機構加倉”,更多是少數大機構、大平臺與龍頭發行人的共同集中,而不是風險偏好均勻擴散。
富國登頂
富國銀行是這輪排名變化的核心。其現貨比特幣 ETP 持倉從 Q2 末約 1.59 萬枚 BTC 等值升至 30,553 枚,價值約 25.5 億美元,首次成為最大 13F 持有人并超過 Jane Street。其中,IBIT 份額由約 2,440 萬份翻倍至 4,958 萬份。此前從 2024 年 Q1 到 2026 年 Q1,榜首一直由 Millennium 占據。
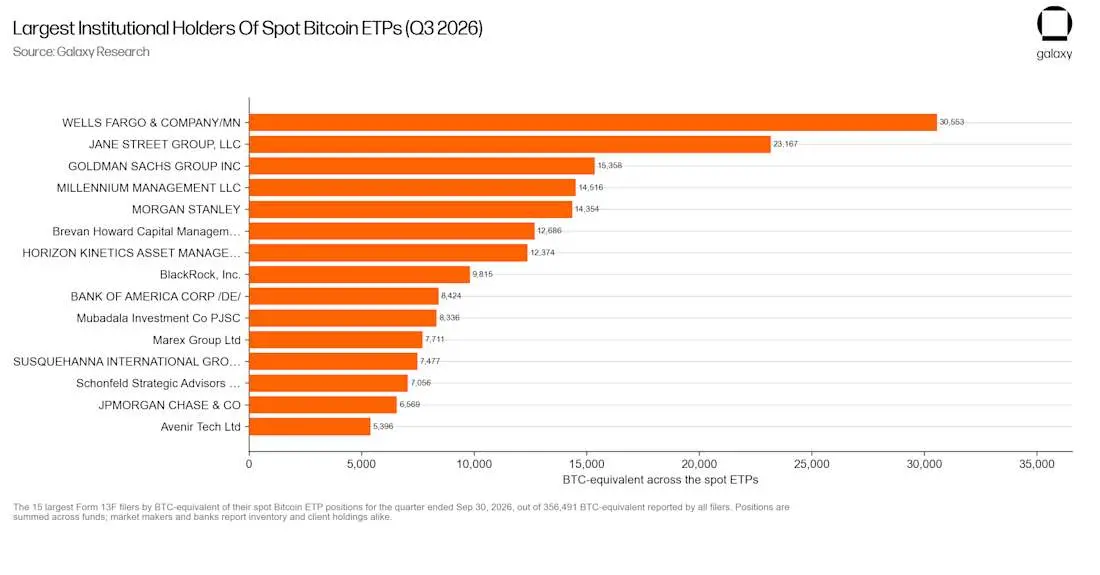
但“最大持有人”不等于“最大自營買家”。Galaxy 研究主管 Alex Thorn 在 X 上提醒:“富國銀行報告的 IBIT 持倉中,約有 85% 來自其兩家券商部門,因此這些其實是客戶持倉,而非自營或交易業務持有的頭寸。”富國登頂更像財富管理渠道放量,不能直接視作銀行資產負債表押注 BTC。
其他銀行也在擴表。13F 文件顯示,美國銀行 IBIT 份額從約 172 萬股躍升至 1,448 萬股,增幅約 741%;摩根士丹利增加約 18% 至 1,952 萬股,摩根大通增加約 9.6% 至 1,141 萬股。銀行端增長是事實,但 13F 不識別最終受益人,把全部倉位寫成“銀行自營爆買”,會夸大其方向性含義。
高盛持倉翻倍
高盛申報的現貨比特幣 ETF 持倉由約 5.8 億美元增至 12.83 億美元,環比增長 121%。但拆開看,其最大單筆持倉 IBIT 的份額反而減少約 5% 至 1,644 萬股,市值仍升至 7.783 億美元,主要因為 IBIT 季度價格由 33.29 美元升至 47.34 美元。真正的增量來自 FBTC:份額由約 10.6 萬股躍升至 548 萬股,價值約 3.979 億美元。
這意味著美元市值混合了價格與份額變化,不能直接等同于凈買入。高盛還新建約 4,790 萬美元 MSBT 頭寸;其以太坊 ETP 持倉從約 2.1 億美元升至約 12.2 億美元,XRP 與 Solana 基金持倉分別升至約 1.44 億和 1.8 億美元。同時,它將 Strategy 多頭頭寸削減近 52% 至約 4.226 億美元,更像調整敞口結構,而非無差別加倉整個板塊。
規模同樣需要校準。上述四類基金合計約 28 億美元,僅約占高盛 13F 申報總額的 0.25%。對高盛而言,這仍是很小的組合切片;對加密市場而言,其意義更多在產品采用和分銷,而不是一家銀行突然改變資產配置中樞。
對沖基金回補,現貨多頭只是交易的一條腿
Millennium 的回補最直觀。其現貨比特幣 ETF 多頭市值由 Q2 末約 4.349 億美元升至約 12.1 億美元,增幅約 179%;IBIT 份額增加 115% 至 2,082 萬股,價值約 9.855 億美元。此前兩個季度,它曾把 IBIT 從 2025 年底的 3,433 萬股連續削減至 969 萬股,本季屬于明顯重建倉位。
Jane Street 則更像在產品間重新擺布庫存:IBIT 份額減少 18.7% 至 2,022 萬股,FBTC 卻增加約 691% 至 701 萬股,ARKB 從約 270 萬股增至 1,169 萬股。只看 IBIT,會得出減持結論;合并多只基金后,其操作更接近發行人之間的倉位遷移,而非簡單撤出比特幣 ETP。
期權進一步削弱了“看多”二字的確定性。Millennium 同時申報對應約 611 萬股 IBIT 的看漲期權和 275 萬股的看跌期權;Jane Street 的 IBIT 看漲、看跌期權分別對應約 3,497 萬股和 4,532 萬股,均超過其現貨持股。高盛也申報了對應約 751 萬股 IBIT 的看跌期權。
13F 只列季末多頭和部分場內期權,不列空頭、期貨與互換,也不說明期權行權價、期限或交易目的。對做市商和基差基金而言,ETF 多頭完全可以是被對沖的一條腿。如果忽略業務屬性,同一份文件可以被講成完全相反的故事。
創紀錄的快照,已經落后于市場
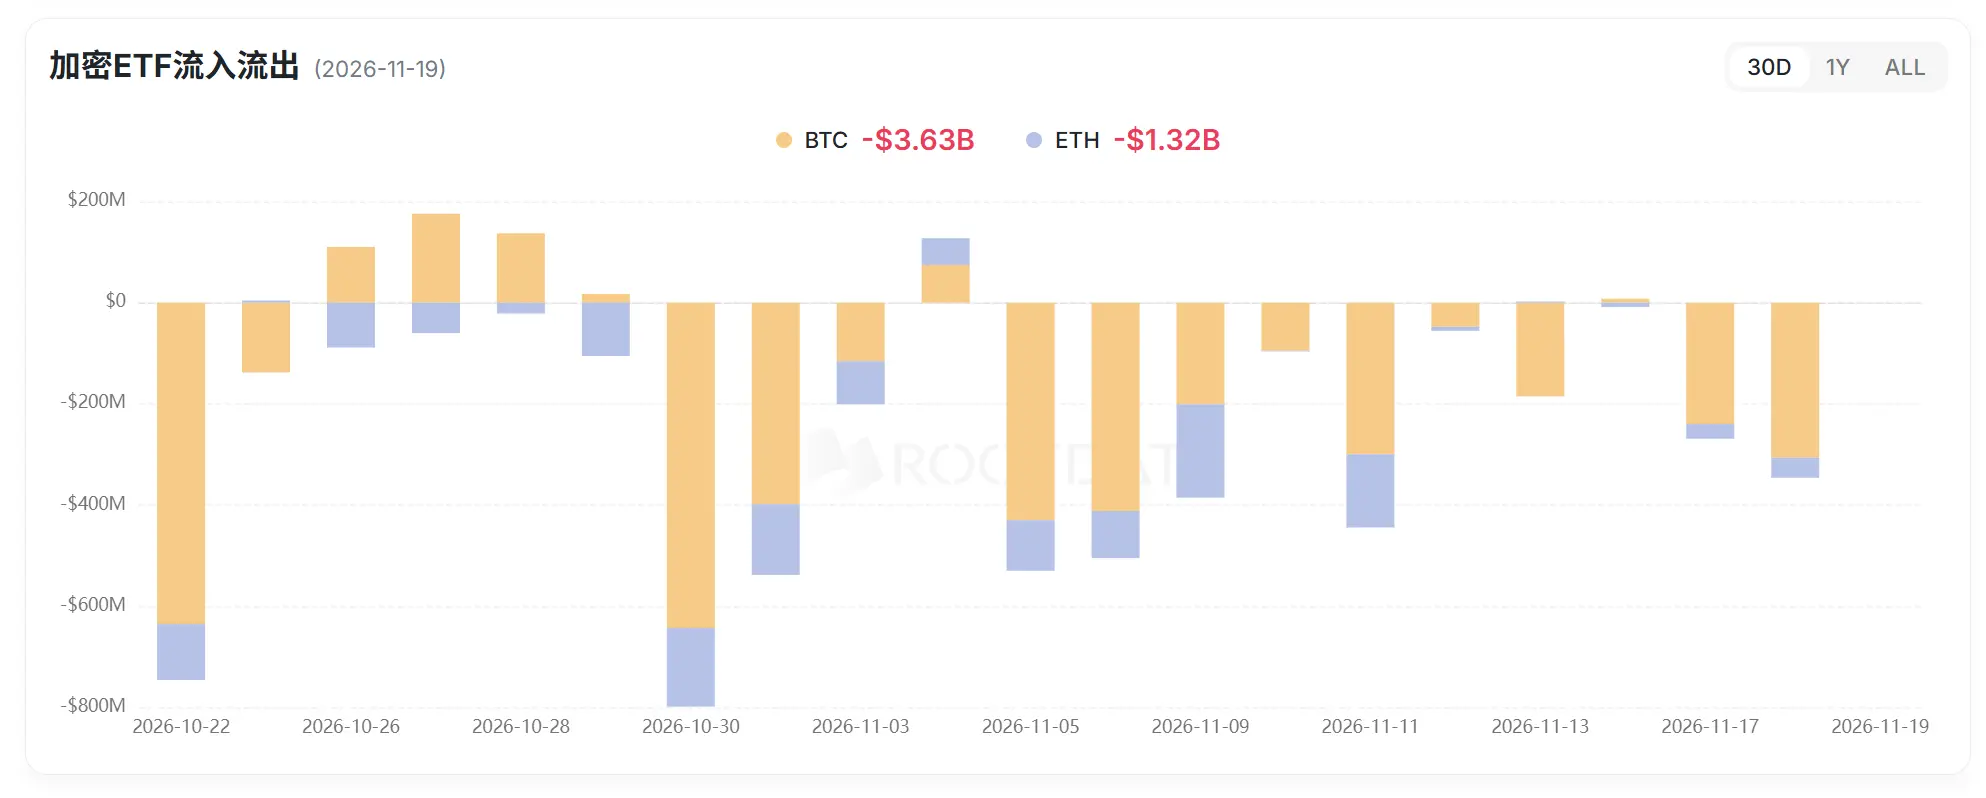
文件定格在 9 月 30 日,而市場已經走出另一段行情。據 RootData 數據,最近一個月,現貨比特幣 ETF 凈流出約 36.3 億美元。Galaxy 統計的基金持倉下降與資金流方向一致,但這些數據都無法指認富國、高盛或 Millennium 已在 Q4 賣出,兩類統計口徑也不能直接相減。
因此,這份 13F 能支持的最強結論,不是“華爾街已經抄底”,而是比特幣 ETP 正更深地進入財富管理與客戶賬戶:申報機構已持有基金內 27.6% 的 BTC,高于 Q2 末的 24.8%。這可能帶來更持久的配置需求,但財富渠道是否真比交易資金穩定,仍未經歷本輪 Q4 贖回的完整檢驗。更多的數據信息,需要等到 2027 年 2 月中旬下一輪披露才能揭曉。