Autor: Bu Shuqing, Wall Street News
Michael Hartnett, estrategista-chefe de investimentos do Bank of America, deu sua opinião na última edição do "The Flow Show": Há uma grande probabilidade de que as ações dos EUA registrem uma recuperação técnica após o Dia de Ação de Graças, mas isso é apenas uma trégua de curto prazo. Para evoluir para um mercado de grande escala, o mercado deve ver três condições ao mesmo tempo, nomeadamente, o rendimento do Tesouro dos EUA a dez anos cair abaixo de 4,5%, o petróleo bruto WTI cair abaixo dos 70 dólares/barril e confirmar-se que o dólar dos EUA atingiu o pico após fracos dados de emprego e inflação.
A razão direta para desencadear esta expectativa de recuperação é que a amplitude do mercado se deteriorou para níveis extremos. As regras de amplitude global do BofA mostram que a partir de 18 de novembro, 68% dos índices de ações globais estão agora “sobrevendidos”, o que significa que caíram abaixo das médias móveis de 50 e 200 dias. De acordo com esta regra, quando 88% do mercado líquido cair em condições de sobrevenda, isso constituirá um importante sinal de compra contrário para ativos de risco. Hartnett disse que esse limite “provavelmente será acionado nos próximos dias”, trazendo alívio de curto prazo para as ações que foram sobrevendidas após o Dia de Ação de Graças.
O mercado está realmente quebrado. De acordo com as estatísticas do Bank of America, o petróleo bruto subiu 44,9% e o índice do dólar dos EUA subiu 5,7% até agora este ano, enquanto as ações dos EUA subiram apenas 4,8%, as ações globais subiram 4,4%, o dinheiro subiu 3,3%, os títulos de alto rendimento caíram 1,2%, os títulos com grau de investimento caíram 3,0%, os títulos do governo caíram caiu 3,9%, o ouro caiu 15,1% e o Bitcoin caiu 29,5%. Durante o mesmo período, o Nasdaq caiu 15% do seu máximo, as ações dos bancos caíram 16% e o petróleo bruto caiu 22% do seu máximo. A nota do Tesouro dos EUA com vencimento em 30 anos está caminhando para seu sexto ano consecutivo de retornos de preços negativos, a sequência mais longa desde a Guerra do Vietnã, de 1963 a 1969.
No entanto, o Bank of America lembra que vender no nível de preço não é igual a vender no nível de posição. Na semana passada, os fundos de ações globais ainda tiveram uma entrada de US$ 66,6 bilhões, e os fundos de crescimento dos EUA tiveram uma entrada de US$ 9,1 bilhões, a maior entrada semanal desde dezembro de 2024. Na pesquisa de gestores de fundos de novembro, o nível de caixa foi de apenas 3,6%, o que estava na faixa de "venda". Os alocadores de ativos geralmente compravam ações e vendiam títulos. Na perspectiva do Bank of America, isto mostra que é necessário liquidar mais posições antes de poder ser concedida uma recompra total de activos de risco.
A regra de amplitude se aproxima do limite, mas apenas do "alívio de curto prazo"
O indicador Bull and Bear do Bank of America caiu de 7,4 para 7,1, com sinal neutro.
Olhando para a repartição, as posições dos fundos de hedge estão no quintil neutro de 56%, os fluxos de capital em ações chegam a 99% do quintil extremamente otimista, as posições dos inquéritos dos gestores de fundos são 100% do quintil extremamente otimista, enquanto a amplitude do índice de ações global é de apenas 18%, que é o quintil extremamente pessimista. Uma combinação de grandes saídas de obrigações de mercados emergentes e de alto rendimento, aspectos técnicos de crédito mais fracos (aumento dos spreads entre a dívida bancária de alto rendimento e subprime), a deterioração da amplitude das acções e o posicionamento a descoberto de futuros pesaram na leitura. O antigo indicador Bull and Bear está atualmente em 6,2.

As regras de negociação de financiamento global do BofA atualmente indicam 1,1%, também neutro. A regra emite um sinal de compra quando as saídas de ações globais e títulos de alto rendimento excedem 1% dos ativos durante um período de quatro semanas, e um sinal de venda quando as entradas excedem 1% dos ativos.
O relatório afirmou claramente que o acionamento da regra da amplitude resultou em “alívio de curto prazo para ações sobrevendidas após o Dia de Ação de Graças”, em vez de uma reversão de tendência. Uma situação de mercado verdadeiramente em grande escala requer a implementação simultânea das três condições macro listadas abaixo neste capítulo.
Três condições principais: rendimento, preço do petróleo e dólar americano
A primeira condição é que o rendimento do Tesouro dos EUA de dez anos caia abaixo de 4,5%. O Bank of America acredita que a maior ameaça aos activos de risco neste momento não é o declínio dos rendimentos numa recessão, mas o aumento dos rendimentos devido a níveis excessivos de dívida. O preço dos títulos do Tesouro dos EUA a 30 anos caiu 62%, do pico ao mínimo, e o actual rendimento a 30 anos está apenas a 25 pontos base do máximo recente.
A segunda condição é que o petróleo WTI caia abaixo de US$ 70/barril. Os elevados preços do petróleo são o núcleo do melhor comércio deste ano de “petróleo longo, criptomoeda curta” e são também uma variável chave na supressão das expectativas de consumo e inflação.
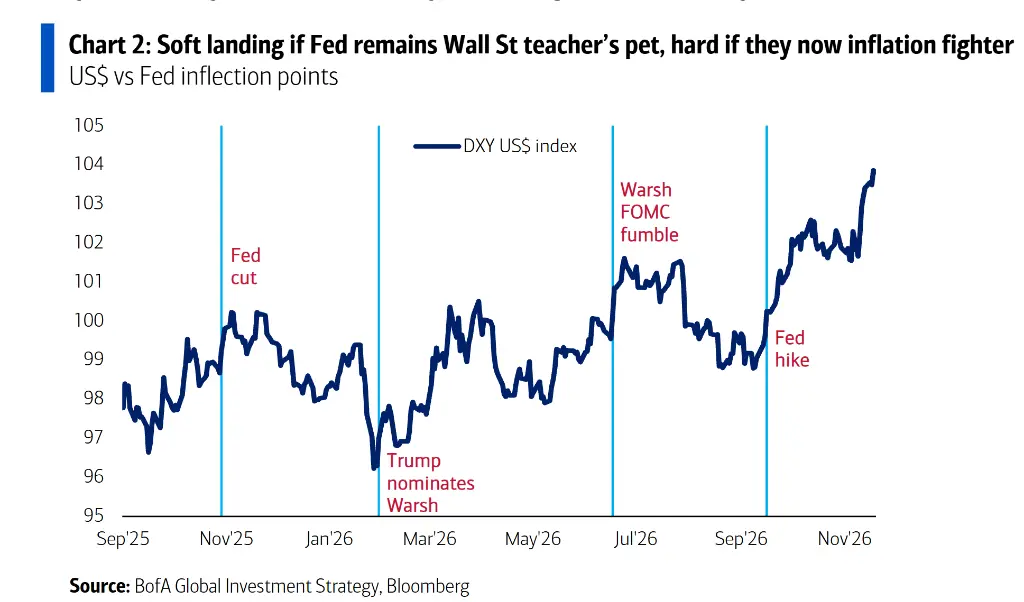
A terceira condição é que o dólar atinja o pico, e isso deve basear-se em dados fracos de emprego e inflação. O Bank of America chama o dólar americano de "bola de demolição" e acredita que o pico do dólar americano, o fundo do poço do Bitcoin, do ouro e do Índice Composto da Coreia (KOSPI) são os melhores indicadores do pico das preocupações sobre aumentos das taxas de juros, porque esses quatro tipos de ativos são as "primeiras vítimas" que são as primeiras a sentir o cheiro do ciclo de aumento das taxas de juros.
'Um mercado com duas questões': quando parar de aumentar as taxas de juros e se devemos antecipar-nos a uma recessão
Hartnett resumiu o mercado que entra em 2027 como um “mercado com duas questões”: quando o ciclo de aumento das taxas terminará e se terminará antes de uma recessão.
O histórico que ele forneceu é: entre junho de 2026 e maio de 2027, haverá um total de 71 aumentos de taxas de juros em todo o mundo, o que, combinado com um sentimento otimista excessivo, continuará a colocar os ativos de risco sob pressão. Se a Fed continuar a ser a "melhor amiga" de Wall Street e considerar o mercado bolsista demasiado grande para falir, então um declínio no crédito e nos mercados bolsistas poderá, por si só, provocar um curto-circuito no ciclo de subida das taxas. O limite específico é que o spread IG CDX exceda 80 pontos base, ou o S&P 500 caia abaixo de 6.845 pontos, apagando os ganhos de todo o ano.
No entanto, após as eleições intercalares, os eleitores exigiram claramente "acessibilidade". Se a Fed passar a desempenhar o papel de "durão" em matéria de inflação, os investidores terão de esperar até à reunião do FOMC de 18 de Março ou 28 de Abril, no mínimo, para começarem a avaliar o fim do ciclo de aperto, e o risco de uma aterragem forçada aumentará. O cronograma compilado pelo Bank of America é: o corte pacifista da taxa de juros do Fed em 29 de outubro do ano passado correspondeu ao ponto alto do Bitcoin, a nomeação de Warsh por Trump em 30 de janeiro deste ano correspondeu ao ponto alto do ouro, o “erro” pacifista do FOMC presidido por Warsh em 17 de junho correspondeu ao ponto alto do Philadelphia Semiconductor Index e KOSPI, e o do Fed A subida agressiva das taxas de juro em 16 de Setembro correspondeu ao ponto alto dos preços do cobre, ao ponto baixo dos spreads IG e ao aumento do dólar americano.
A probabilidade de uma aterrissagem brusca está subestimada: o efeito riqueza e as despesas de capital em IA desaceleram
O desacordo do Bank of America com o consenso do mercado centra-se nisto: a probabilidade de uma aterragem forçada é subestimada, enquanto as expectativas de “boom” são demasiado elevadas. O consenso actual prevê um crescimento nominal do PIB de 5% a 6% e um crescimento do lucro por acção superior a 15% em 2027, ambos os quais o Bank of America acredita estarem no lado elevado.
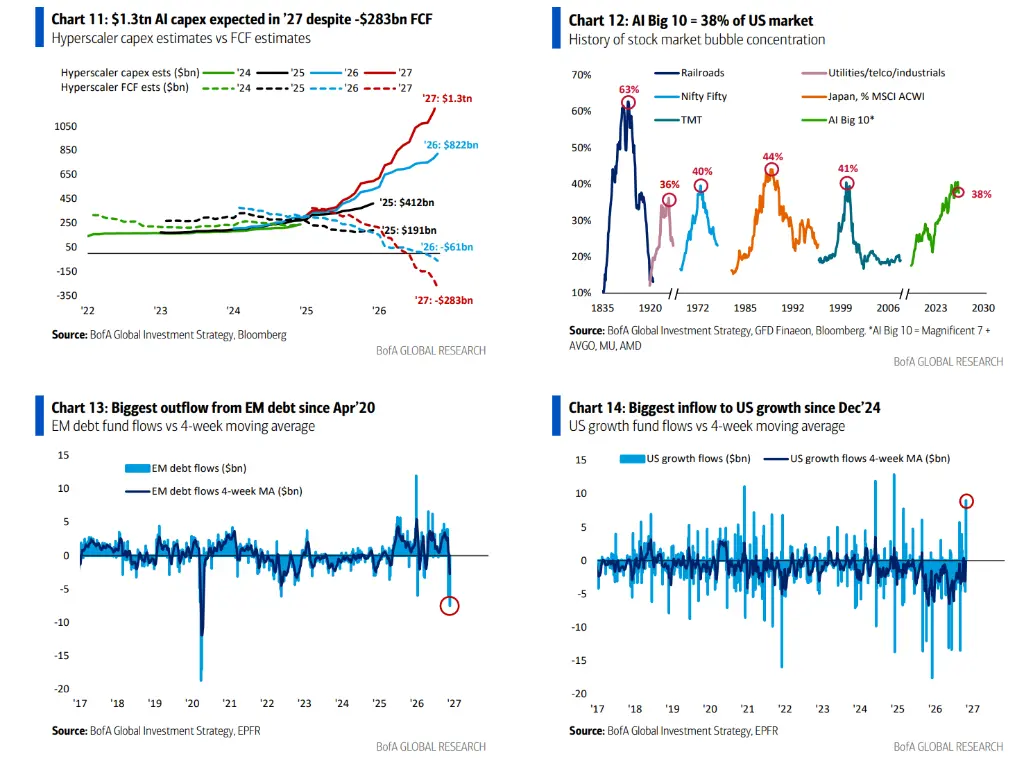
Os dois motores que sustentam o PIB nominal e o lucro por ação dos EUA estão enfraquecendo. A primeira é a riqueza em acções das famílias, que diminuiu cerca de 5 biliões de dólares até agora neste trimestre, embora ainda aumente cerca de 8 biliões de dólares ao longo de 2026; o segundo são as despesas de capital em IA. Estima-se que as despesas de capital dos fornecedores de nuvens de grande escala atinjam 1,3 biliões de dólares em 2027, enquanto o fluxo de caixa livre é negativo em 283 mil milhões de dólares. O Bank of America disse que os eleitores, os mercados de títulos e os alocadores de ativos estão todos dizendo “desacelerar a construção de data centers de IA”.
Como um indicador importante de recessão, o Bank of America valoriza mais o número de pedidos iniciais de seguro-desemprego e os spreads de crédito: quando os pedidos iniciais excedem 250.000 e os spreads IG excedem 100 pontos base, isso significa que o "ciclo de prosperidade" se transforma em um "ciclo de destruição", forçando os alocadores de ativos a cortar estoques e aumentar as alocações para títulos, o dólar americano e ativos negativamente correlacionados com IA, como REITs e imóveis, ou seja, “apartamentos longos, fichas curtas”, invertendo o tema de longo prazo desde a década de 2020.
Esta virada significa negociação reversa dos quatro temas principais dos últimos anos: incluindo ABB (qualquer coisa menos títulos, comprar tudo, exceto títulos, o catalisador é a dívida e o déficit, o retorno de preço máximo e mínimo do título americano de 30 anos -62%), ABD (qualquer coisa menos o dólar, ele contém tudo, exceto o dólar americano. O catalisador são as preocupações com a desvalorização. Bitcoin e ouro tiveram aumentos anualizados de 44% e 23%, respectivamente, antes de atingir o pico em outubro e janeiro
O dinheiro ainda está entrando em ações, os títulos e o ouro estão sangrando
Na semana passada, os fundos de ações globais registraram entradas de US$ 66,6 bilhões (entradas de ETF de US$ 73,5 bilhões, saídas de fundos mútuos de US$ 6,8 bilhões), entradas de caixa de US$ 400 milhões, entradas de ouro de US$ 200 milhões, saídas de criptomoedas de US$ 1,1 bilhão e saídas de títulos de US$ 7,4 bilhões, pela primeira vez desde abril de 2025.
Analisando, os títulos dos mercados emergentes registaram uma saída de 7,5 mil milhões de dólares, a maior desde abril de 2020; as obrigações com grau de investimento registaram uma saída de 700 milhões de dólares, pela primeira vez em dois meses; O TIPS registou uma saída de 22 milhões de dólares, pela primeira vez desde janeiro de 2026; Saídas de ações europeias A entrada de 1,5 mil milhões de dólares foi a maior desde fevereiro de 2026; a saída de ações japonesas foi de US$ 4,2 bilhões, a maior desde maio de 2026; a entrada de fundos de crescimento dos EUA foi de 9,1 mil milhões de dólares, a maior desde dezembro de 2024; a entrada de fundos de tecnologia foi de US$ 5,4 bilhões, a oitava semana consecutiva de entrada.
O cliente privado do Bank of America administra US$ 4,6 trilhões em ativos, com 65,7% de alocação em ações, 17,7% em títulos e 9,4% em dinheiro. Ainda está aumentando as ações: a participação dos ETFs de ações aumentou 1,1% nas últimas quatro semanas e aumentou 9,5% durante o ano. Nas últimas quatro semanas, clientes privados compraram ETFs de empréstimos bancários, TIPS e títulos de alto rendimento e venderam ETFs de serviços públicos, de consumo discricionário e de energia.
Durante todo o ano de 2026, as entradas anualizadas de fundos de ações globais estabeleceram um recorde de US$ 1,5 trilhão, as entradas de títulos globais foram de US$ 909 bilhões, as ações dos EUA foram de US$ 751 bilhões, os fundos de grande capitalização dos EUA foram de US$ 669 bilhões, os títulos com grau de investimento foram de US$ 443 bilhões, os títulos do Tesouro dos EUA foram de US$ 243 bilhões, os fundos de tecnologia foram de US$ 229 bilhões e os coreanos as ações eram de US$ 79 bilhões; os fundos de consumo registaram uma saída recorde de 20 mil milhões de dólares.
Na pesquisa de novembro com gestores de fundos, as expectativas dos investidores para 2027 são: uma aterrissagem suave da economia global, inflação mais baixa e crescimento mais lento nas despesas de capital em IA; as posições são otimistas em ações, commodities, mercados emergentes, saúde e indústria, e curtas em dinheiro, títulos, REITs, consumo e energia. Eles acreditam que as classes de ativos com melhor desempenho são as ações internacionais (36%) e as ações dos EUA (24%), os melhores mercados de ações são Nasdaq (21%) e MSCI Emerging Markets (21%), e a melhor moeda é o iene japonês (42%). Quanto ao nível-alvo até ao final de 2027, o valor mediano dado pelo inquérito é o rendimento das obrigações dos EUA a dez anos de 4,9%, o euro face ao dólar 1,12, o índice S&P 500 7926 pontos e o ouro 4341 dólares americanos por onça.
A atitude do Bank of America em relação a isto é esperar. Se a aterragem suave se materializar, ou seja, a inflação mais baixa, o emprego estável, o aumento da produtividade se tornarem visíveis na próxima Primavera e o crescimento dos lucros por acção permanecer acima de 10%, então as avaliações de 16 vezes para o índice S&P 500 com ponderação igual, de 15 vezes para as acções de média capitalização e de 12 vezes para o MSCI ACWI, excluindo os Estados Unidos, não serão assustadoras. Nessa altura, basta esperar que a narrativa passe de “aumentos de taxas” para “cortes de taxas” antes de comprar activos “C” cíclicos: criptomoedas, chips, cobre, consumo e apartamentos. Até lá, segure seu capital e espere que o “medo” surja com mais clareza.