Autor: Bu Shuqing, Wall Street News
Michael Hartnett, estratega jefe de inversiones del Bank of America, dio su opinión en el último número de "The Flow Show": Existe una alta probabilidad de que las acciones estadounidenses experimenten un repunte técnico después del Día de Acción de Gracias, pero esto es sólo un respiro a corto plazo. Para evolucionar hacia un mercado a gran escala, el mercado debe ver tres condiciones al mismo tiempo, a saber, que el rendimiento de los bonos del Tesoro estadounidense a diez años caiga por debajo del 4,5%, el petróleo crudo WTI caiga por debajo de 70 dólares por barril y se confirme que el dólar estadounidense ha alcanzado su punto máximo después de los débiles datos de empleo e inflación.
La razón directa para desencadenar esta expectativa de rebote es que la amplitud del mercado se ha deteriorado a niveles extremos. Las reglas de amplitud global de BofA muestran que a partir del 18 de noviembre, Un 68% neto de los índices bursátiles mundiales están ahora "sobrevendidos", lo que significa que han caído por debajo de sus promedios móviles de 50 y 200 días. Según esta regla, cuando un 88% neto del mercado cae en condiciones de sobreventa, constituirá una importante señal de compra contraria para activos de riesgo. Hartnett dijo que es probable que ese umbral "se active en los próximos días", lo que traerá alivio a corto plazo a las acciones que estaban sobrevendidas después del Día de Acción de Gracias.
De hecho, el mercado está roto. Según las estadísticas del Bank of America, el petróleo crudo ha subido un 44,9% y el índice del dólar estadounidense ha subido un 5,7% en lo que va del año, mientras que las acciones estadounidenses han subido sólo un 4,8%, las acciones mundiales han subido un 4,4%, el efectivo ha subido un 3,3%, los bonos de alto rendimiento han caído un 1,2%, los bonos de grado de inversión han caído un 3,0%, los bonos gubernamentales han cayó un 3,9%, el oro cayó un 15,1% y Bitcoin cayó un 29,5%. Durante el mismo período, el Nasdaq cayó un 15% desde su máximo, las acciones bancarias cayeron un 16% y el petróleo crudo cayó un 22% desde su máximo. El bono del Tesoro estadounidense a 30 años se dirige a su sexto año consecutivo de rentabilidad negativa, la racha más larga desde la Guerra de Vietnam de 1963 a 1969.
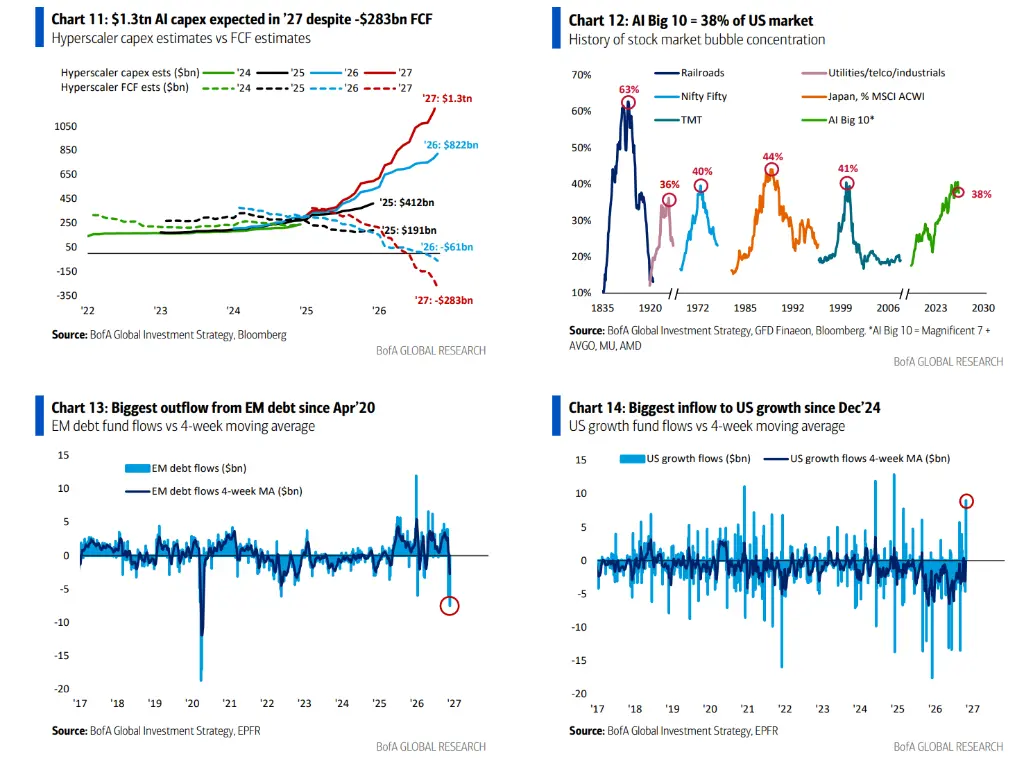
Sin embargo, Bank of America recuerda que vender a nivel de precio no equivale a vender a nivel de posición. La semana pasada, los fondos de acciones globales todavía tuvieron una entrada de 66.600 millones de dólares, y los fondos de crecimiento estadounidenses tuvieron una entrada de 9.100 millones de dólares, la mayor entrada semanal desde diciembre de 2024. En la encuesta de administradores de fondos de noviembre, el nivel de efectivo fue solo del 3,6%, que estaba en el rango de "venta". Los asignadores de activos generalmente optaron por acciones largas y bonos cortos. Desde la perspectiva del Bank of America, esto muestra que es necesario liquidar más posiciones antes de poder realizar una compra total de activos de riesgo.
La regla de amplitud se acerca al umbral, pero sólo "alivio a corto plazo"
El indicador Bull and Bear del Bank of America cayó de 7,4 a 7,1, con una señal neutral.
Si analizamos el desglose, las posiciones de los fondos de cobertura se encuentran en el quintil neutral del 56%, los flujos de capital accionario alcanzan el 99% del quintil extremadamente alcista, las posiciones encuestadas de los administradores de fondos son el 100% del quintil extremadamente alcista, mientras que la amplitud del índice bursátil global es solo del 18%, que es el quintil extremadamente bajista. Una combinación de grandes salidas de capital de bonos de mercados emergentes y de alto rendimiento, factores técnicos crediticios más débiles (diferenciales cada vez más amplios entre la deuda bancaria de alto rendimiento y de alto riesgo), el deterioro de la amplitud de las acciones y el posicionamiento corto en futuros pesaron sobre la lectura. El antiguo indicador alcista y bajista se encuentra actualmente en 6,2.

Las reglas de negociación de financiación global de BofA indican actualmente un 1,1%, también neutral. La norma emite una señal de compra cuando las salidas de capitales de acciones globales y bonos de alto rendimiento superan el 1% de los activos durante un período de cuatro semanas, y una señal de venta cuando las entradas superan el 1% de los activos.
El informe establece claramente que la activación de la regla de amplitud resultó en un "alivio a corto plazo para las acciones sobrevendidas después del Día de Acción de Gracias" en lugar de un cambio de tendencia. Una situación de mercado verdaderamente a gran escala requiere la implementación simultánea de las tres condiciones macroeconómicas que se enumeran a continuación en este capítulo.
Tres condiciones principales: rendimiento, precio del petróleo y dólar estadounidense
La primera condición es que el rendimiento del Tesoro estadounidense a diez años caiga por debajo del 4,5%. Bank of America cree que la mayor amenaza para los activos de riesgo en este momento no es la caída de los rendimientos en una recesión, sino el aumento de los rendimientos debido a los niveles excesivos de deuda. El precio de los bonos del Tesoro estadounidense a 30 años ha caído un 62% desde su máximo hasta su mínimo, y el rendimiento actual a 30 años está a sólo 25 puntos básicos del máximo reciente.
La segunda condición es que el petróleo crudo WTI caiga por debajo de 70 dólares el barril. Los altos precios del petróleo son el núcleo del mejor comercio de este año de “petróleo largo, criptomoneda corta” y también son una variable clave en la supresión del consumo y las expectativas de inflación.
La tercera condición es que el dólar alcance su punto máximo, y esto debe basarse en datos débiles de empleo e inflación. Bank of America llama al dólar estadounidense una "bola de demolición" y cree que el pico del dólar estadounidense, el fondo del Bitcoin, el oro y el índice compuesto de Corea (KOSPI) son los mejores indicadores del pico de preocupaciones sobre los aumentos de las tasas de interés, porque estos cuatro tipos de activos son las "primeras víctimas" que son las primeras en oler el ciclo de aumento de las tasas de interés.
'Un mercado con dos preguntas': cuándo dejar de subir los tipos de interés y si salir adelante de una recesión
Hartnett resumió el mercado que entrará en 2027 como un "mercado con dos preguntas": cuándo terminará el ciclo de subidas de tipos y si terminará antes de una recesión.
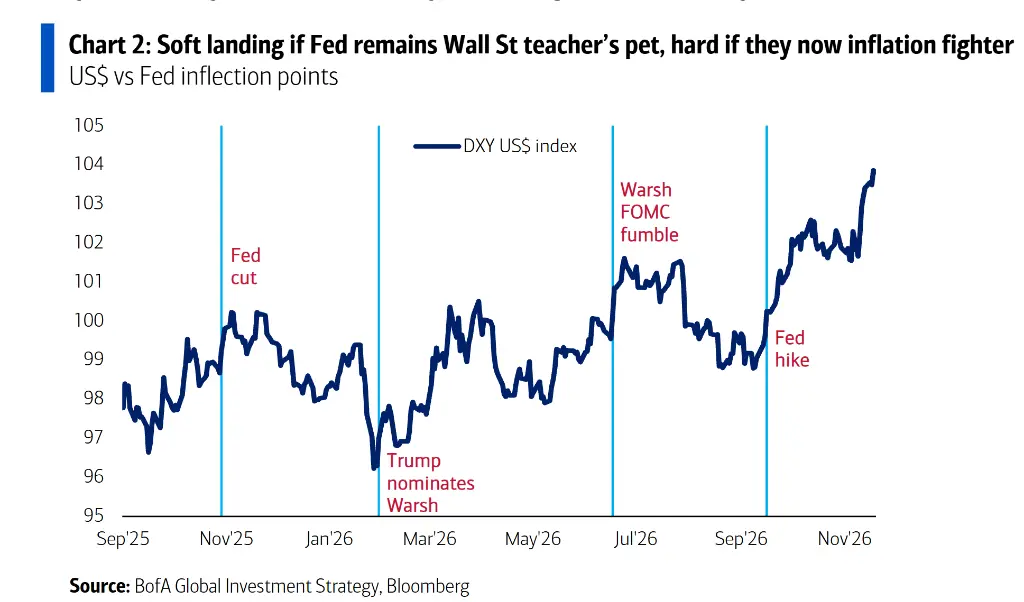
Los antecedentes que dio son: Entre junio de 2026 y mayo de 2027, habrá un total de 71 subidas de tipos de interés en todo el mundo, lo que, combinado con un sentimiento alcista excesivo, seguirá ejerciendo presión sobre los activos de riesgo. Si la Reserva Federal sigue siendo un "mejor amigo" de Wall Street y considera que el mercado de valores es demasiado grande para quebrar, entonces una caída en el crédito y en los mercados de valores podría por sí misma cortocircuitar el ciclo de alzas de tasas. El umbral específico es que el diferencial IG CDX supere los 80 puntos básicos, o que el S&P 500 caiga por debajo de los 6.845 puntos, borrando las ganancias de todo el año.
Sin embargo, después de las elecciones intermedias, los votantes exigieron claramente "asequibilidad". Si la Reserva Federal pasa a desempeñar el papel de "tipo duro" en materia de inflación, los inversores tendrán que esperar hasta la reunión del FOMC del 18 de marzo o el 28 de abril como muy pronto para empezar a valorar el final del ciclo de ajuste, y aumentará el riesgo de un aterrizaje forzoso. La línea de tiempo compilada por Bank of America es: el recorte moderado de las tasas de interés de la Reserva Federal el 29 de octubre del año pasado correspondió al punto más alto de Bitcoin, la nominación de Warsh por parte de Trump el 30 de enero de este año correspondió al punto más alto del oro, el “error” moderado del FOMC presidido por Warsh el 17 de junio correspondió al punto más alto del Índice de Semiconductores de Filadelfia y el KOSPI, y el La dura subida de los tipos de interés de la Reserva Federal el 16 de septiembre correspondió al punto más alto de los precios del cobre, al punto más bajo de los diferenciales del IG y al aumento del dólar estadounidense.
Se subestima la probabilidad de un aterrizaje forzoso: el efecto riqueza y el gasto de capital en IA se desaceleran
El desacuerdo del Bank of America con el consenso del mercado se centra en esto: se subestima la probabilidad de un aterrizaje forzoso, mientras que las expectativas de “auge” son demasiado altas. El consenso actual pronostica un crecimiento del PIB nominal del 5% al 6% y un crecimiento de las ganancias por acción de más del 15% en 2027, cifras ambas que Bank of America considera altas.
Los dos motores que sustentan el PIB nominal y las ganancias por acción de Estados Unidos se están debilitando. El primero es la riqueza accionaria de los hogares, que se ha reducido en unos 5 billones de dólares en lo que va del trimestre, aunque seguirá aumentando en unos 8 billones de dólares a lo largo de 2026; el segundo son los gastos de capital en IA. Se estima que los gastos de capital de los proveedores de nube a ultra gran escala alcanzarán los 1,3 billones de dólares en 2027, mientras que el flujo de caja libre es de 283 mil millones de dólares negativos. Bank of America dijo que los votantes, los mercados de bonos y los asignadores de activos están diciendo "ralentizar la construcción de centros de datos de IA".
Como indicador adelantado de recesión, Bank of America valora más el número de solicitudes iniciales de desempleo y los diferenciales de crédito: una vez que las solicitudes iniciales superan las 250.000 y los diferenciales de IG superan los 100 puntos básicos, significa que el "ciclo de prosperidad" se convierte en un "ciclo fatal", lo que obliga a los asignadores de activos a recortar acciones y aumentar las asignaciones a bonos, el dólar estadounidense y activos correlacionados negativamente con la IA, como REIT y bienes raíces, es decir, "apartamentos largos, fichas cortas", invirtiendo el tema a largo plazo desde la década de 2020.
Este giro significa invertir los cuatro temas principales de los últimos años: incluyendo ABB (Todo menos bonos, comprar todo menos bonos, el catalizador es la deuda y el déficit, el precio máximo y mínimo de retorno del bono estadounidense a 30 años -62%), ABD (Todo menos el dólar, tiene todo excepto el dólar estadounidense. El catalizador son las preocupaciones sobre la devaluación. Bitcoin y el oro tuvieron aumentos anualizados del 44% y 23% respectivamente antes de alcanzar su punto máximo en octubre y enero .
El dinero sigue fluyendo hacia las acciones, los bonos y el oro están sangrando
Durante la semana pasada, los fondos de acciones globales han registrado entradas de 66.600 millones de dólares (entradas de ETF de 73.500 millones de dólares, salidas de fondos mutuos de 6.800 millones de dólares), entradas de efectivo de 400 millones de dólares, entradas de oro de 200 millones de dólares, salidas de criptomonedas de 1.100 millones de dólares y salidas de bonos de 7.400 millones de dólares, la primera vez desde abril de 2025.
Desglosados, los bonos de los mercados emergentes experimentaron una salida de 7.500 millones de dólares, la mayor desde abril de 2020; los bonos con grado de inversión experimentaron una salida de 700 millones de dólares, la primera vez en dos meses; TIPS registró una salida de 22 millones de dólares, la primera vez desde enero de 2026; Salidas de acciones europeas La entrada de 1.500 millones de dólares fue la mayor desde febrero de 2026; la salida de acciones japonesas fue de 4.200 millones de dólares, la mayor desde mayo de 2026; la entrada de fondos de crecimiento estadounidenses fue de 9.100 millones de dólares, la mayor desde diciembre de 2024; la entrada de fondos tecnológicos fue de 5.400 millones de dólares, la octava semana consecutiva de entradas.
Bank of America Private Client gestiona 4,6 billones de dólares en activos, con un 65,7 % de asignación de acciones, un 17,7 % de bonos y un 9,4 % de efectivo. Sigue aumentando las acciones: la proporción de ETF de acciones aumentó un 1,1% en las últimas cuatro semanas y un 9,5% durante el año. Durante las últimas cuatro semanas, clientes privados compraron préstamos bancarios, TIPS y ETF de bonos de alto rendimiento y vendieron ETF de servicios públicos, consumo discrecional y energía.
Durante todo el año 2026, las entradas anualizadas de fondos de acciones globales establecieron un récord de 1,5 billones de dólares, las entradas globales de bonos fueron de 909 mil millones de dólares, las acciones estadounidenses fueron de 751 mil millones de dólares, los fondos de gran capitalización estadounidenses fueron de 669 mil millones de dólares, los bonos de grado de inversión fueron 443 mil millones de dólares, los bonos del Tesoro de Estados Unidos fueron 243 mil millones de dólares, los fondos de tecnología fueron 229 mil millones de dólares y los fondos coreanos las acciones ascendían a 79 mil millones de dólares; Los fondos de consumo registraron una salida récord de 20 mil millones de dólares.
En la encuesta de administradores de fondos de noviembre, las expectativas de los inversores para 2027 son: un aterrizaje suave de la economía global, una inflación más baja y un crecimiento más lento en los gastos de capital en IA; Las posiciones son alcistas en acciones, materias primas, mercados emergentes, atención médica e industria, y cortas en efectivo, bonos, REIT, consumo y energía. Creen que las clases de activos con mejor rendimiento son las acciones internacionales (36%) y las acciones estadounidenses (24%), los mejores mercados de valores son Nasdaq (21%) y MSCI Emerging Markets (21%), y la mejor moneda es el yen japonés (42%). En cuanto al nivel objetivo para finales de 2027, el valor medio dado por la encuesta es el rendimiento de los bonos estadounidenses a diez años del 4,9%, el euro frente al dólar de 1,12, el índice S&P 500 de 7926 puntos y el oro de 4341 dólares por onza.
La actitud del Bank of America al respecto es la de esperar. Si el aterrizaje suave se materializa, es decir, una inflación más baja, un empleo estable, una mayor productividad se hacen visibles la próxima primavera y el crecimiento de las ganancias por acción se mantiene por encima del 10%, entonces las valoraciones de 16 veces para el índice de ponderación igual S&P 500, 15 veces para las acciones de mediana capitalización y 12 veces para el MSCI ACWI excluyendo a Estados Unidos no dan miedo. En ese momento, sólo hay que esperar a que la narrativa pase de "aumentos de tipos" a "recortes de tipos" antes de comprar activos cíclicos "C": criptomonedas, chips, cobre, consumo y apartamentos. Hasta entonces, conserva tu capital y espera a que el "miedo" surja con mayor claridad.