Autor: Bu Shuqing, Wall Street News
Michael Hartnett, Chef-Investmentstratege der Bank of America, gab in der neuesten Ausgabe von „The Flow Show“ sein Urteil ab: Es besteht eine hohe Wahrscheinlichkeit, dass die US-Aktien nach Thanksgiving einen technischen Aufschwung erleben werden, aber dies ist nur eine kurzfristige Atempause. Um sich zu einem großen Markt zu entwickeln, muss der Markt drei Bedingungen gleichzeitig erfüllen, nämlich, dass die Rendite zehnjähriger US-Staatsanleihen unter 4,5 % fällt, WTI-Rohöl unter 70 $/Barrel fällt und der US-Dollar nach schwachen Beschäftigungs- und Inflationsdaten nachweislich seinen Höchststand erreicht hat.
Der direkte Grund für die Auslösung dieser Erholungserwartung ist, dass sich die Marktbreite auf ein extremes Niveau verschlechtert hat. Die globalen Breitenregeln der BofA zeigen, dass mit Stand vom 18. November Netto 68 % der globalen Aktienindizes sind jetzt „überverkauft“, was bedeutet, dass sie sowohl unter ihren gleitenden 50-Tage-Durchschnitt als auch unter ihren 200-Tage-Durchschnitt gefallen sind. Wenn laut dieser Regel netto 88 % des Marktes in einen überverkauften Zustand fallen, stellt dies ein wichtiges konträres Kaufsignal für riskante Vermögenswerte dar. Hartnett sagte, dass der Schwellenwert „wahrscheinlich in den kommenden Tagen erreicht“ werde, was eine kurzfristige Erleichterung für Aktien bringen werde, die nach Thanksgiving überverkauft waren.
Der Markt ist tatsächlich kaputt. Laut Statistiken der Bank of America ist Rohöl in diesem Jahr bisher um 44,9 % und der US-Dollar-Index um 5,7 % gestiegen, während US-Aktien nur um 4,8 % gestiegen sind, globale Aktien um 4,4 %, Bargeld um 3,3 %, Hochzinsanleihen um 1,2 %, Investment-Grade-Anleihen um 3,0 % und Staatsanleihen fiel um 3,9 %, Gold fiel um 15,1 % und Bitcoin fiel um 29,5 %. Im gleichen Zeitraum fiel der Nasdaq um 15 % gegenüber seinem Höchststand, Bankaktien fielen um 16 % und Rohöl fiel um 22 % gegenüber seinem Höchststand. Die 30-jährige US-Staatsanleihe steuert auf das sechste Jahr in Folge mit negativen Kursrenditen zu, die längste Serie seit dem Vietnamkrieg von 1963 bis 1969.
Die Bank of America weist jedoch darauf hin, dass der Verkauf auf Preisebene nicht gleichbedeutend mit dem Verkauf auf Positionsebene ist. In der vergangenen Woche verzeichneten globale Aktienfonds noch einen Zufluss von 66,6 Milliarden US-Dollar und US-Wachstumsfonds einen Zufluss von 9,1 Milliarden US-Dollar, den größten wöchentlichen Zufluss seit Dezember 2024. In der Fondsmanagerumfrage im November lag der Bargeldbestand nur bei 3,6 %, was im „Verkauf“-Bereich lag. Vermögensverwalter gingen im Allgemeinen auf Long-Positionen in Aktien und Short-Positionen in Anleihen. Aus Sicht der Bank of America zeigt dies, dass mehr Positionen abgewickelt werden müssen, bevor eine vollständige Übernahme risikoreicher Vermögenswerte erfolgen kann.
Breitenregel nähert sich dem Schwellenwert, aber nur „kurzfristige Erleichterung“
Der Bull-and-Bear-Indikator der Bank of America fiel von 7,4 auf 7,1, was ein neutrales Signal darstellt.
Betrachtet man die Aufschlüsselung, liegen die Hedgefonds-Positionen im neutralen Quintil von 56 %, die Aktienkapitalflüsse liegen bei bis zu 99 % des extrem bullischen Quintils, die Umfragepositionen der Fondsmanager liegen bei 100 % des extrem bullischen Quintils, während die Breite des globalen Aktienindex nur 18 % beträgt, was dem extrem bullischen Quintil entspricht. Eine Kombination aus großen Abflüssen aus Schwellenländeranleihen und Hochzinsanleihen, schwächeren Kredittechniken (ausweitende Spreads zwischen Hochzinsanleihen und Subprime-Bankschulden), einer sich verschlechternden Aktienbreite und einer Leerverkaufspositionierung bei Futures belasteten den Wert. Der alte Bull-and-Bear-Indikator liegt derzeit bei 6,2.

Die BofA Global Funding Trading Rules liegen derzeit bei 1,1 %, ebenfalls neutral. Die Regel gibt ein Kaufsignal aus, wenn die Abflüsse aus globalen Aktien und Hochzinsanleihen über einen Zeitraum von vier Wochen 1 % des Vermögens übersteigen, und ein Verkaufssignal, wenn die Zuflüsse 1 % des Vermögens übersteigen.
In dem Bericht wurde klar dargelegt, dass die Auslösung der Breitenregel zu einer „kurzfristigen Erleichterung für überverkaufte Aktien nach Thanksgiving“ und nicht zu einer Trendumkehr führte. Eine wirklich groß angelegte Marktsituation erfordert die gleichzeitige Umsetzung der drei unten in diesem Kapitel aufgeführten Makrobedingungen.
Drei Hauptbedingungen: Rendite, Ölpreis und US-Dollar
Die erste Bedingung ist, dass die Rendite zehnjähriger US-Staatsanleihen unter 4,5 % fällt. Die Bank of America ist der Ansicht, dass die größte Bedrohung für Risikoanlagen derzeit nicht der Rückgang der Renditen in einer Rezession, sondern der Anstieg der Renditen aufgrund einer übermäßigen Verschuldung ist. Der Preis 30-jähriger US-Staatsanleihen ist vom Höchststand bis zum Tiefststand um 62 % gefallen, und die aktuelle 30-jährige Rendite liegt nur 25 Basispunkte vom jüngsten Höchststand entfernt.
Die zweite Bedingung ist, dass WTI-Rohöl unter 70 $/Barrel fällt. Hohe Ölpreise sind der Kern des diesjährigen besten Trades „Long Öl, Short Kryptowährung“ und sind auch eine Schlüsselvariable bei der Unterdrückung von Konsum- und Inflationserwartungen.
Die dritte Bedingung ist, dass der Dollar seinen Höhepunkt erreicht, und dies muss auf schwachen Beschäftigungs- und Inflationsdaten basieren. Die Bank of America bezeichnet den US-Dollar als „Abrissbirne“ und glaubt, dass der Höhepunkt des US-Dollars, der Tiefpunkt von Bitcoin, Gold und dem Korea Composite Index (KOSPI) die besten Indikatoren für den Höhepunkt der Bedenken hinsichtlich Zinserhöhungen sind, da diese vier Arten von Vermögenswerten die „ersten Opfer“ sind, die den Zinserhöhungszyklus als erste wittern.
„Ein Markt mit zwei Fragen“: Wann sollte man aufhören, die Zinssätze anzuheben, und ob man einer Rezession zuvorkommen kann?
Hartnett fasste den Markt zu Beginn des Jahres 2027 als „Markt mit zwei Fragen“ zusammen: Wann wird der Zinserhöhungszyklus enden und ob er vor einer Rezession enden wird.
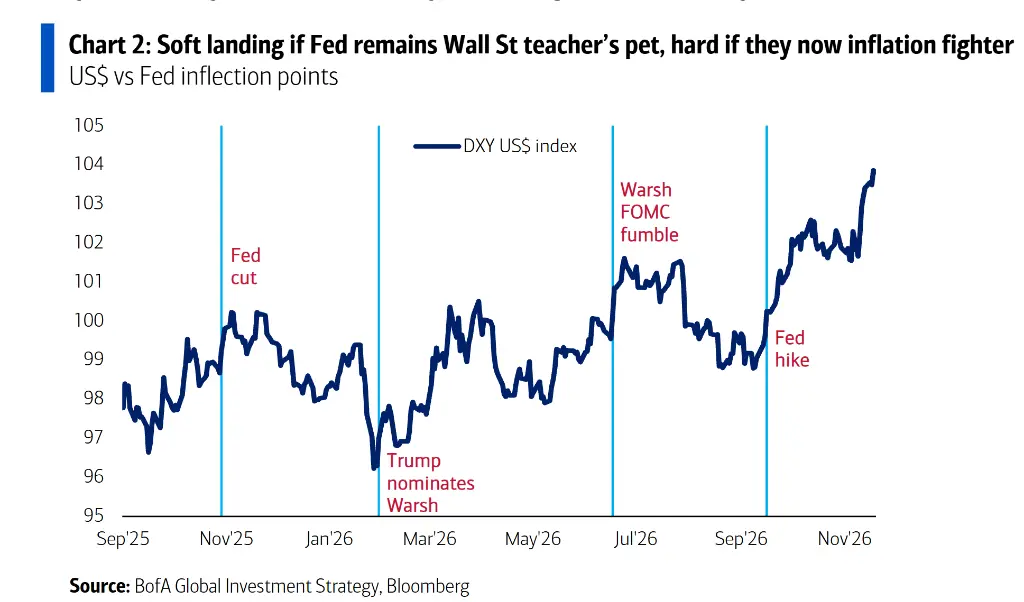
Der Hintergrund, den er nannte, ist: Zwischen Juni 2026 und Mai 2027 wird es weltweit insgesamt 71 Zinserhöhungen geben, die in Kombination mit einer übermäßig bullischen Stimmung weiterhin Risikoanlagen unter Druck setzen werden. Wenn die Fed ein „bester Freund“ der Wall Street bleibt und den Aktienmarkt als zu groß zum Scheitern ansieht, könnte ein Rückgang der Kredit- und Aktienmärkte den Zinserhöhungszyklus abbrechen. Der konkrete Schwellenwert besteht darin, dass der IG-CDX-Spread 80 Basispunkte überschreitet oder der S&P 500 unter 6.845 Punkte fällt und damit die Gewinne des gesamten Jahres zunichte macht.
Nach den Zwischenwahlen forderten die Wähler jedoch eindeutig „Erschwinglichkeit“. Wenn die Fed in Sachen Inflation die Rolle eines „harten Kerls“ spielt, müssen die Anleger bis zur FOMC-Sitzung am 18. März oder frühestens 28. April warten, um mit der Einpreisung des Endes des Straffungszyklus zu beginnen, und das Risiko einer harten Landung wird steigen. Der von der Bank of America zusammengestellte Zeitplan lautet: Die gemäßigte Zinssenkung der Fed am 29. Oktober letzten Jahres entsprach dem Höhepunkt von Bitcoin, Trumps Nominierung von Warsh am 30. Januar dieses Jahres entsprach dem Höhepunkt von Gold, der gemäßigte FOMC-„Fehler“ unter Vorsitz von Warsh am 17. Juni entsprach dem Höhepunkt des Philadelphia Semiconductor Index und des KOSPI, und das Die restriktive Zinserhöhung der Fed am 16. September fiel mit dem Höhepunkt der Kupferpreise, dem Tiefpunkt der IG-Spreads und dem Anstieg des US-Dollars zusammen.
Die Wahrscheinlichkeit einer harten Landung wird unterschätzt: Vermögenseffekt und KI-Investitionsausgaben verlangsamen sich
Die Ablehnung des Marktkonsenses durch die Bank of America konzentriert sich darauf: Die Wahrscheinlichkeit einer harten Landung wird unterschätzt, während die „Boom“-Erwartungen zu hoch sind. Der aktuelle Konsens prognostiziert für 2027 ein nominales BIP-Wachstum von 5 bis 6 % und ein Gewinnwachstum pro Aktie von mehr als 15 %, was nach Ansicht der Bank of America eher hoch ist.
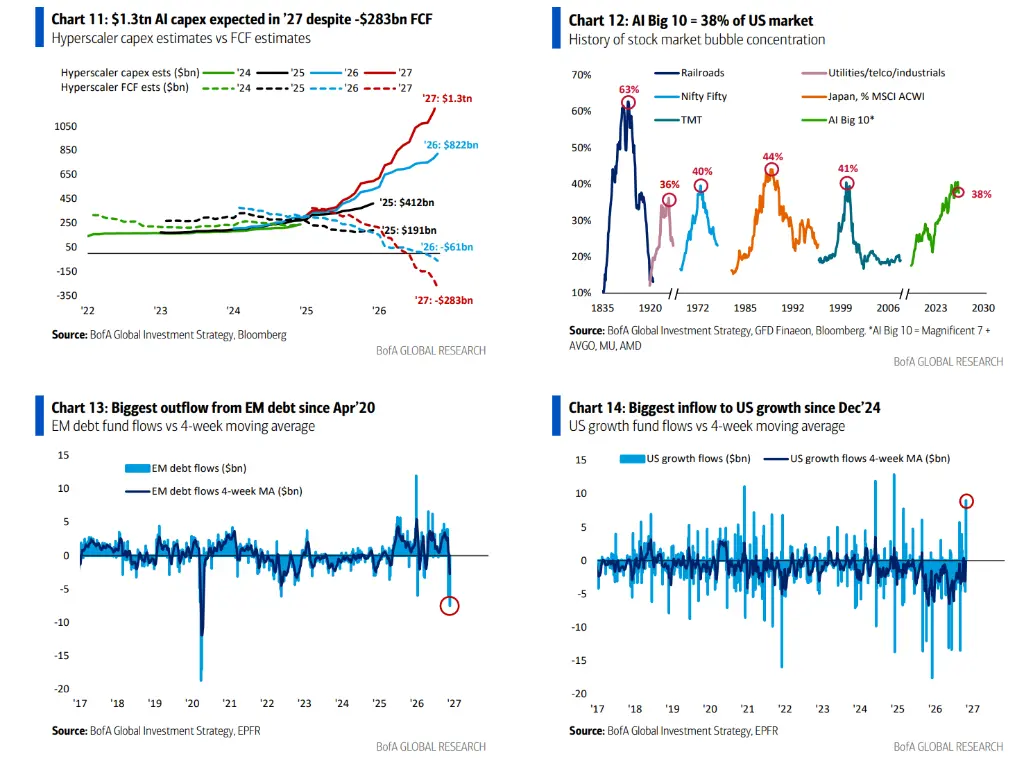
Die beiden Motoren, die das nominale BIP und den Gewinn je Aktie der USA unterstützen, werden schwächer. Das erste ist das Aktienvermögen der privaten Haushalte, das in diesem Quartal bisher um etwa 5 Billionen US-Dollar geschrumpft ist, obwohl es im Laufe des Jahres 2026 immer noch um etwa 8 Billionen US-Dollar zunehmen wird; Das zweite sind die Investitionen in KI. Die Investitionsausgaben sehr großer Cloud-Anbieter werden im Jahr 2027 schätzungsweise 1,3 Billionen US-Dollar erreichen, während der freie Cashflow negative 283 Milliarden US-Dollar beträgt. Die Bank of America sagte, dass Wähler, Anleihemärkte und Vermögensverwalter alle sagen: „Verlangsamen Sie den Bau von KI-Rechenzentren.“
Als führender Indikator für eine Rezession schätzt die Bank of America die Zahl der Erstanträge auf Arbeitslosenunterstützung und die Kreditspannen am meisten ein: Sobald die Erstanträge 250.000 übersteigen und die IG-Spreads 100 Basispunkte übersteigen, bedeutet dies, dass sich der „Wohlstandszyklus“ in einen „Untergangszyklus“ verwandelt, der Vermögensverwalter dazu zwingt, Aktien zu reduzieren und die Allokation in Anleihen, den US-Dollar und Vermögenswerte, die negativ mit KI korrelieren, wie REITs, zu erhöhen und Immobilien, das heißt „lange Wohnungen, kurze Chips“, was das langfristige Thema seit den 2020er Jahren umkehrt.
Diese Wende bedeutet einen umgekehrten Handel mit den vier Hauptthemen der letzten Jahre: einschließlich ABB (Alles außer Anleihen, Kauf von allem außer Anleihen, der Katalysator sind Schulden und Defizit, die Höchst- und Tiefstpreisrendite der 30-jährigen US-Anleihe -62 %), ABD (Alles außer dem Dollar, es enthält alles außer dem US-Dollar. Der Katalysator sind Abwertungssorgen. Bitcoin und Gold hatten jährliche Zuwächse von 44 % bzw. 23 %, bevor sie im Oktober und Januar ihren Höhepunkt erreichten
Geld fließt immer noch in Aktien, Anleihen und Gold bluten aus
In der vergangenen Woche verzeichneten globale Aktienfonds Zuflüsse von 66,6 Milliarden US-Dollar (ETF-Zuflüsse von 73,5 Milliarden US-Dollar, Abflüsse von Investmentfonds von 6,8 Milliarden US-Dollar), Bargeldzuflüsse von 400 Millionen US-Dollar, Goldzuflüsse von 200 Millionen US-Dollar, Kryptowährungsabflüsse von 1,1 Milliarden US-Dollar und Anleiheabflüsse von 7,4 Milliarden US-Dollar, das erste Mal seit April 2025.
Aufgeschlüsselt betrachtet verzeichneten Schwellenländeranleihen einen Abfluss von 7,5 Milliarden US-Dollar, den größten Abfluss seit April 2020; Investment-Grade-Anleihen verzeichneten zum ersten Mal seit zwei Monaten einen Abfluss von 700 Millionen US-Dollar; TIPS verzeichnete zum ersten Mal seit Januar 2026 einen Abfluss von 22 Millionen US-Dollar; Europäische Aktienabflüsse Der Zufluss von 1,5 Milliarden US-Dollar war der größte seit Februar 2026; der Abfluss japanischer Aktien betrug 4,2 Milliarden US-Dollar, der größte seit Mai 2026; der Zufluss von US-Wachstumsfonds betrug 9,1 Milliarden US-Dollar, der größte seit Dezember 2024; Der Zufluss von Technologiefonds belief sich auf 5,4 Milliarden US-Dollar, die achte Woche in Folge mit Zuflüssen.
Bank of America Private Client verwaltet Vermögenswerte in Höhe von 4,6 Billionen US-Dollar, mit 65,7 % Aktienanteil, 17,7 % Anleihen und 9,4 % Bargeld. Bei den Aktien gibt es immer noch Auftrieb: Der Anteil der Aktien-ETFs stieg in den vergangenen vier Wochen um 1,1 % und legte im Jahresverlauf um 9,5 % zu. In den letzten vier Wochen haben Privatkunden Bankkredite, TIPS und Hochzinsanleihen-ETFs gekauft und Versorgungs-, Nicht-Basiskonsumgüter- und Energie-ETFs verkauft.
Im gesamten Jahr 2026 erreichten die jährlichen Zuflüsse globaler Aktienfonds einen Rekord von 1,5 Billionen US-Dollar, die globalen Anleihenzuflüsse beliefen sich auf 909 Milliarden US-Dollar, US-Aktien auf 751 Milliarden US-Dollar, US-Large-Cap-Fonds auf 669 Milliarden US-Dollar, Investment-Grade-Anleihen auf 443 Milliarden US-Dollar, US-Staatsanleihen auf 243 Milliarden US-Dollar, Technologiefonds auf 229 Milliarden US-Dollar. und koreanische Aktien beliefen sich auf 79 Milliarden US-Dollar; Verbraucherfonds verzeichneten einen Rekordabfluss von 20 Milliarden US-Dollar.
In der Fondsmanagerumfrage vom November erwarten die Anleger für 2027 Folgendes: eine sanfte Landung der Weltwirtschaft, eine niedrigere Inflation und ein langsameres Wachstum der KI-Investitionsausgaben; Die Positionen sind bei Aktien, Rohstoffen, Schwellenmärkten, Gesundheitswesen und Industrie optimistisch und bei Bargeld, Anleihen, REITs, Konsum und Energie knapp. Sie glauben, dass die Anlageklassen mit der besten Performance internationale Aktien (36 %) und US-Aktien (24 %) sind, die besten Aktienmärkte Nasdaq (21 %) und MSCI Emerging Markets (21 %) und die beste Währung der japanische Yen (42 %). Was das Zielniveau bis Ende 2027 betrifft, so liegt der Medianwert der Umfrage bei der Rendite zehnjähriger US-Anleihen bei 4,9 %, beim Euro gegenüber dem Dollar bei 1,12, beim S&P 500-Index bei 7926 Punkten und bei Gold bei 4341 US-Dollar pro Unze.
Die Haltung der Bank of America besteht darin, abzuwarten. Wenn die sanfte Landung eintritt, das heißt, dass im nächsten Frühjahr eine niedrigere Inflation, eine stabile Beschäftigung und eine höhere Produktivität sichtbar werden und das Wachstum des Gewinns je Aktie über 10 % bleibt, dann sind die Bewertungen von 16 Mal für den gleichgewichteten Index S&P 500, 15 Mal für Mid-Cap-Aktien und 12 Mal für MSCI ACWI ohne die Vereinigten Staaten nicht beängstigend. Zu diesem Zeitpunkt müssen Sie nur darauf warten, dass das Narrativ von „Zinserhöhungen“ zu „Zinssenkungen“ wechselt, bevor Sie zyklische „C“-Assets kaufen: Kryptowährungen, Chips, Kupfer, Konsum und Wohnungen. Behalten Sie bis dahin Ihr Kapital und warten Sie, bis die „Angst“ deutlicher zum Vorschein kommt.